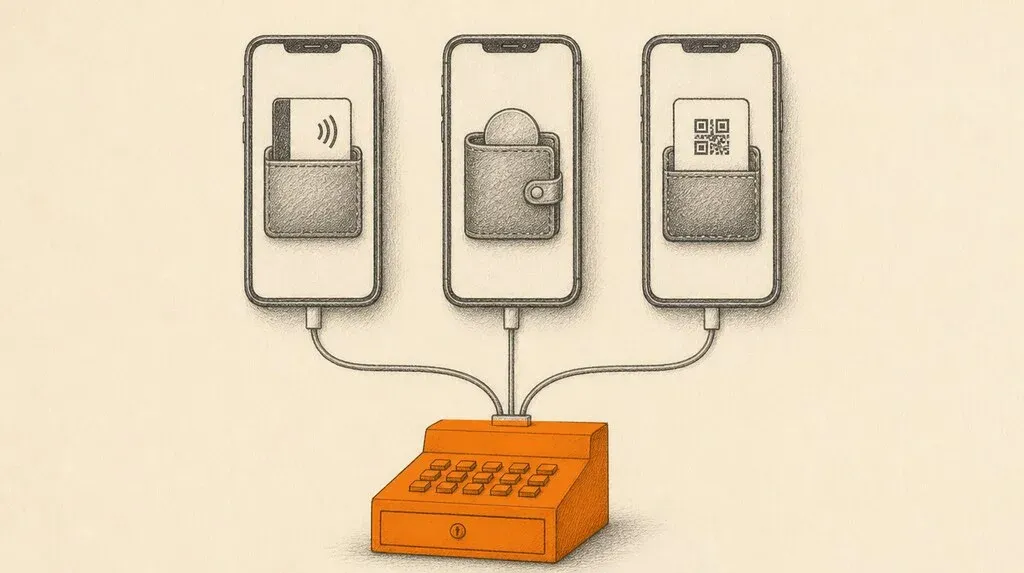
Hasta hace poco, un negocio con el QR de Yape pegado en el mostrador perdía la venta de un cliente que solo tenía Plin instalado: dos apps que no se hablaban entre sí. Una circular del BCRP terminó con ese problema. Yape y Plin debían interoperar antes del 31 de marzo de 2023, y desde el 13 de setiembre del mismo año se sumaron las apps bancarias con transferencia por número de celular. Hoy un solo QR cobra de cualquiera de ellas. Lo que esa norma no tocó es qué te queda de esa venta después de cobrada.
Qué resolvió la interoperabilidad, y qué no
Para agosto de 2023, el BCRP ya reportaba más de un millón de transacciones interoperables diarias entre Yape y Plin, unas 30 millones al mes, según declaró Paul Castillo, gerente de Operaciones Monetarias y Estabilidad Financiera del banco central, en el Foro de Organismos Reguladores de AmCham Perú. El volumen confirma que el problema que la norma atacó era real: antes de 2023, la billetera que no tenías instalada era una venta que no cerrabas.
Lo que la interoperabilidad no crea es un registro único de quién te compró. Cada billetera sigue guardando esa transacción dentro de su propia app. Si cobrás por Yape, por una transferencia bancaria y por Plin, tenés en los hechos tres historiales de pago que nunca se cruzan entre sí, aunque las tres lleguen a la misma cuenta.
El cliente paga por una app, vos lo ves en otra
El dato que te deja la transacción sigue siendo, en general, el número de celular asociado al pago, como en cualquier venta por billetera. La diferencia con antes de 2023 es que ese número ahora puede llegar por cualquiera de varias apps, cada una con su propio historial. Para saber si el cliente que te pagó hoy por Yape es el mismo que te pagó la semana pasada por una transferencia bancaria, alguien tiene que revisar las dos apps y cruzar el número a mano. Nadie lo hace con cada venta, así que esa recurrencia queda invisible.
Tres pasos simples, sin sistema nuevo, para no perder esa recurrencia:
- Copiá el número, no solo el monto. Cuando revisás los cobros del día, anotá el celular asociado a cada pago en una sola planilla, sin importar qué app lo trajo.
- Cruzá antes de armar una campaña. Antes de mandar un mensaje de reactivación, revisá si ese número ya aparece en otra de tus apps de cobro: puede que el cliente “inactivo” en Yape siga comprando por transferencia.
- Sumá el canal de WhatsApp sobre el mismo número. El teléfono que te deja una billetera es el mismo que usás para fidelizar sin pedirle a nadie que se registre.
Nada de esto exige dejar de cobrar por varias apps a la vez: exige no tratar cada una como si fuera el único lugar donde vive el dato de tus clientes. Unificar esos historiales en un único registro, sin depender de qué billetera usó cada persona, es exactamente el diagnóstico con el que arrancamos en data marketing en Perú: antes de automatizar una campaña, el dato de cada venta tiene que estar en un solo lugar, no repartido en tres apps que no se hablan entre sí.